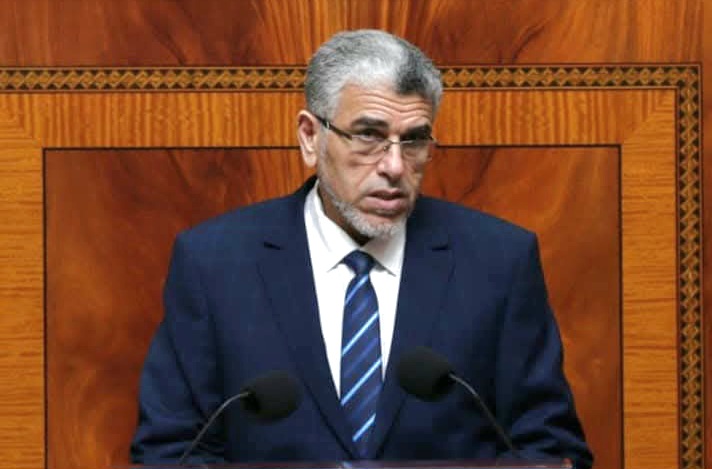
دعا المصطفى الرميد، وزير العدل السابق، إلى مراجعة الرسوم المفروضة على هبة العقارات بين الأقارب، مع مزيد من المرونة في النظام الضريبي المرتبط بالتبرع بالأصول التجارية، معتبراً أن تيسير هذه الإجراءات من شأنه أن يساهم في الحد من النزاعات الأسرية المرتبطة بالإرث، ويحمي استقرار الأسر، دون الإخلال بالتوازنات المالية للدولة.
وأوضح الرميد، في تدوينة نشرها على صفحته الرسمية بموقع التواصل الاجتماعي «فايسبوك»، أن النزاعات بين الورثة تندلع في كثير من الأحيان بمجرد وفاة رب الأسرة، بسبب اقتسام التركة، مشيراً إلى أن بعض الأسر تواجه صعوبات كبيرة نتيجة تقسيم العقار الذي يأوي أفرادها، لا سيما صغار الأسرة وبناتها.
وأشار وزير العدل السابق، إلى أن هذه الإشكالات دفعت البعض إلى الدعوة لمراجعة أحكام الإرث الشرعية، غير أنه أكد أن هذه الأحكام لا تقبل ذلك لقطعيتها الثبوتية والدلالية، مبرزاً إمكانية اللجوء إلى حلول قانونية بديلة تتيح لرب الأسرة تدبير ممتلكاته بما يخدم مصلحة الأسرة ويحافظ على العلاقات بين أفرادها.
وفي هذا الصدد، لفت الرميد إلى أن القانون رقم 39.08 المتعلق بمدونة الحقوق العينية يتيح لمالك العقار التبرع بحق الرقبة مع الاحتفاظ بحق الانتفاع، بما يسمح له باستغلال العقار طوال حياته، سواء باستعماله بنفسه أو كرائه للغير أو رهنه أو تفويته، على أن ينتقل حق الانتفاع إلى المستفيد من ملكية الرقبة بعد وفاته.
واعتبر أن اعتماد هذه الصيغة القانونية يمكن أن يشكل وسيلة لتفادي عدد من المشاكل الأسرية، من خلال تمكين رب الأسرة من الاستفادة من عقاره طيلة حياته، مع ترتيب انتقال الحق إلى المستفيد بعد الوفاة، وفقاً لما يقرره في إطار التبرع.
وعلى المستوى الضريبي، أوضح الرميد أن المدونة العامة للضرائب تضمنت بعض التخفيفات المتعلقة بالتبرعات المقدمة لفائدة الأصول والفروع والإخوة والأزواج، وكذا المكفولين، حيث أشار إلى ما تنص عليه المادة 133 من تحديد نسبة الضريبة في 1.5 في المائة، فضلاً عن تخفيضات أخرى في الحالات المنصوص عليها في المادة 131، مع الاستفادة من الإعفاء من الضريبة على الأرباح في الحالات المعنية.
غير أنه دعا إلى مزيد من المرونة في ما يتعلق بالتبرع بالأصول التجارية التي لا تزال، بحسب ما أورده في تدوينته، خاضعة لهذه الضريبة، معتبراً أن الإصلاحات التي عرفها النظام الضريبي في هذا المجال تحتاج إلى استكمال.
وفي المقابل، سجل الرميد استمرار فرض نسبة ثابتة تبلغ 1.5 في المائة على نقل الملكية العقارية، وفق التعريفة المحددة لرسوم المحافظة على الأملاك العقارية، دون تمييز بين التفويت لفائدة الغير والتبرع لفائدة الأقارب، بمن فيهم الأصول والفروع والأزواج.
واعتبر أن هذا الوضع يستدعي مراجعة الرسوم المقررة على تقييد عقود هبة العقارات بين الأقارب، بما ينسجم مع التخفيفات المعتمدة في المدونة العامة للضرائب، مشيراً إلى أن الرسوم المرتبطة بتقييد التركات عند الوفاة تختلف عن تلك المفروضة على تسجيل الهبات، إذ يتم استخلاص 250 درهماً عن الإشهار و100 درهم عن كل عقار.
وختم الرميد تدوينته بالتأكيد على أن التعريف بهذا الحل القانوني، مقروناً بتخفيض الرسوم المفروضة، خاصة على مستوى المحافظة العقارية، وتوسيع الإعفاء من الضريبة على الأرباح، من شأنه أن يساعد على معالجة العديد من المشاكل الاجتماعية والأسرية. كما اعتبر أن مناقشة مشروع قانون المالية لسنة 2027 تشكل مناسبة ملائمة لتعميق النقاش بشأن هذه المقترحات، مؤكداً أن اعتمادها لن يخل، في تقديره، بالتوازنات المالية للدولة.